
안녕하세요. 프리미엄 보고서, 세모리포트입니다.
복식부기 의무를 면제 받은 간편장부 대상자임에도
복식부기로 장부를 작성하여 세금 신고를 한다면
세액공제를 받을 수 있다는 사실,
알고 계셨나요?
세모리포트와 함께 자세히 알아봐요 🧐

복식부기 형태로 작성해야 하는 의무가 있는 사업자는
간편 장부로 작성하며 종소세 신고를 진행하면
가산세가 부과되지만,
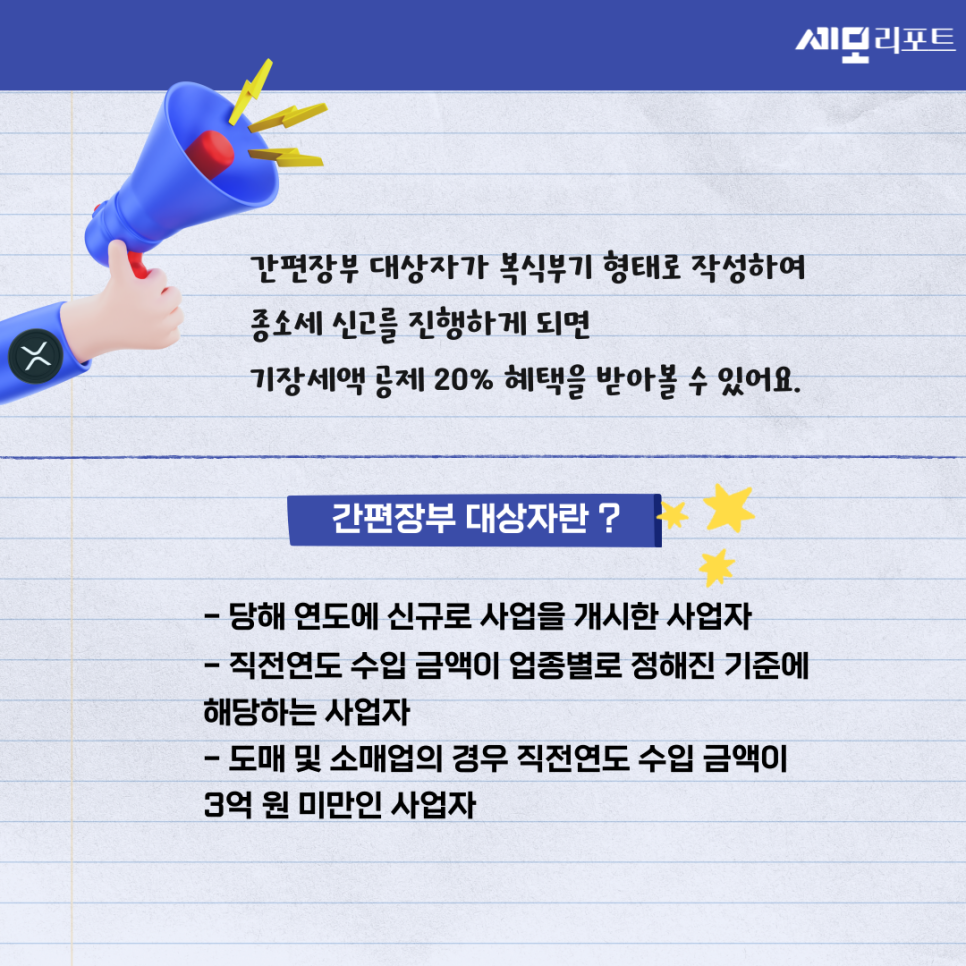
간편장부 대상자가 복식부기 형태로 작성하여
종소세 신고를 진행하게 되면
기장세액 공제 20% 혜택을 받아볼 수 있어요.
📌여기서 잠깐 !
간편장부 대상자란 ?
- 당해 연도에 신규로 사업을 개시한 사업자
- 직전연도 수입 금액이 업종별로 정해진
기준에 해당하는 사업자
- 도매 및 소매업의 경우 직전연도
수입 금액이 3억 원 미만인 사업자

💵 공제액이 얼만데요?
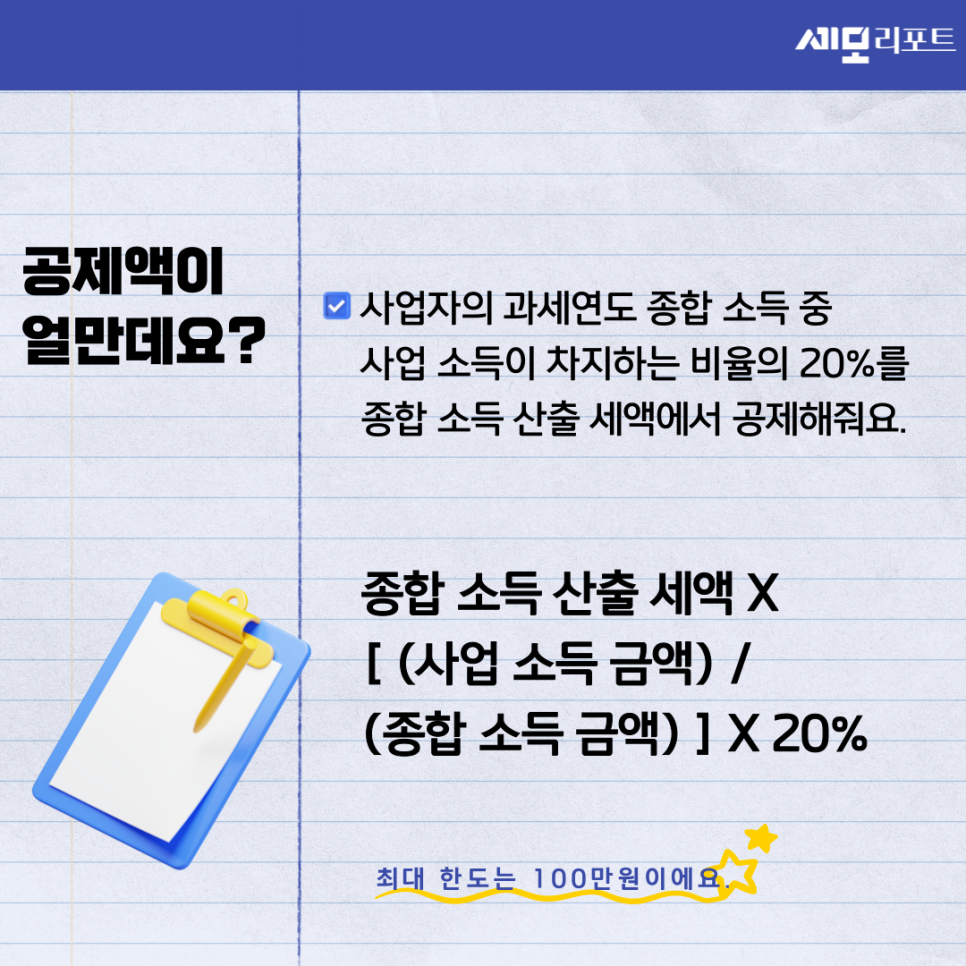
사업자의 과세연도 종합 소득 중 사업 소득이 차지하는 비율의 20%를 종합 소득 산출 세액에서 공제해줘요.
기장 세액 공제로 받을 수 있는 공제액은 아래와 같아요.
종합 소득 산출 세액 X [ (사업 소득 금액) / (종합 소득 금액) ] X 20%
💵 한도
기장 세액 공제로 세금에서 뺄 수 있는
최대 금액은 100만원이에요.

💵예외의 경우
아래와 같은 경우에 해당하면
기장 세액 공제를 받을 수 없어요.
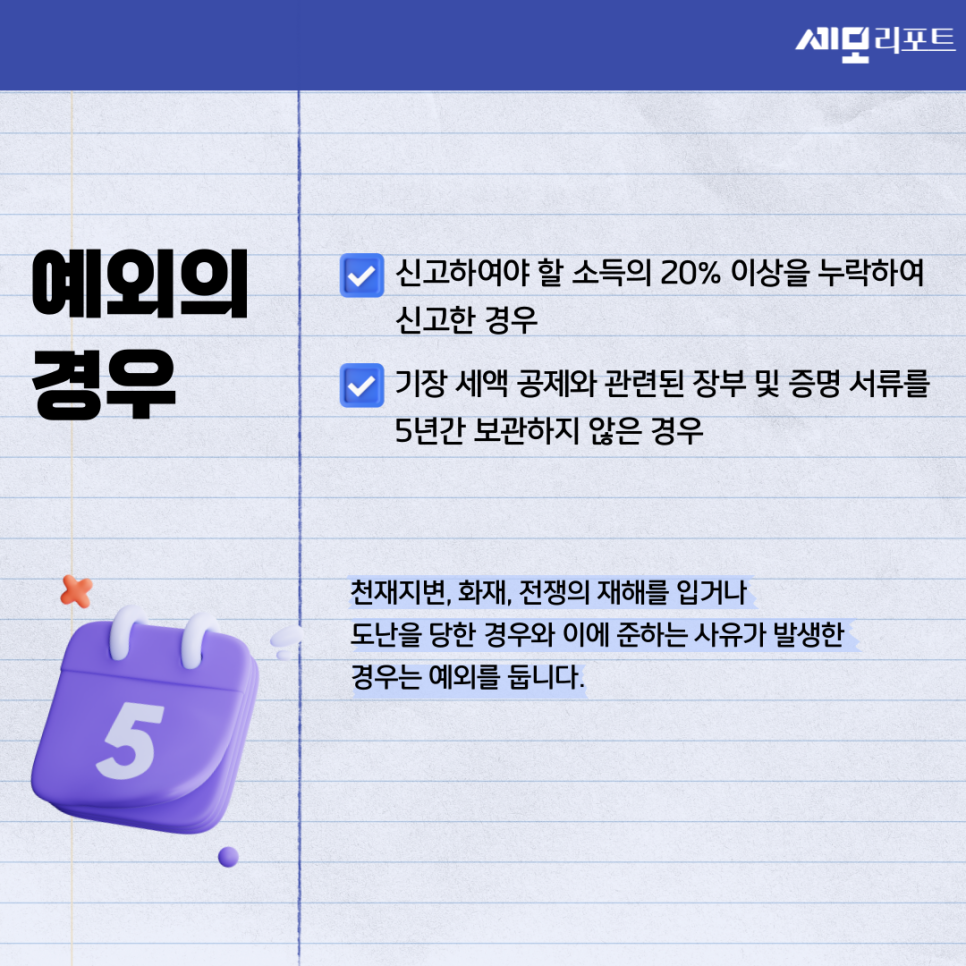
✅ 신고하여야 할 소득의 20% 이상을 누락하여
신고한 경우
✅ 기장 세액 공제와 관련된 장부 및 증명 서류를
5년간 보관하지 않은 경우
(천재지변, 화재, 전쟁의 재해를 입거나 도난을 당한 경우와
이에 준하는 사유가 발생한 경우는 예외를 둡니다.)

복식부기로 장부를 작성한다는 것은
그에 따라 대차대조표, 손익계산서, 조정계산서와 같은 재무제표를 작성하는 것으로
소득세 신고 때 이를 첨부하는 것인데요.
복식부기를 해서 재무제표가 작성되어 있더라도
소득세 신고에 해당 서류를 제출하지 않고
경비율을 반영하는 등의 추계 신고를 하면
세액 공제를 받을 수 없습니다.

